Existen 7,018,000 hipotecas en los Estados Unidos que llevan 30 días o mas de atraso que estén en el procedimiento de foreclosure, de acuerdo a nueva información de Lender Processing Services (LPS). Ubicados en la Florida este bufete le permitió a la prensa estudiar brevemente sus números de septiembre, calculados de su database de casi 40-millones de préstamos hipotecarios. De los más de 7-millones de préstamos en el país actualmente atrasados, 2.1-millon ya comensaron el procedimiento de foreclosure. LPS reporta que 4.9-millones están en pre-foreclosure, recién atrasados, con la mitad de estas ya atrasados más de 90 días. Esto pone el 9.27% de las hipotecas en atraso y peligro de ejecución.
Tuesday, October 19, 2010


Bank of America Halts Foreclosures (Para Los Foreclosure y Casos de Embargos)
4 Octubre/October 4 2010
Bank of America se unió a Ally Financial, antes GMAC (General Motors), en dar un alto a los foreclosures (ejecución de hipotecas). “Estamos analizando nuestros procedimientos,” declaro Bank of America en un comunicado a la prensa. “Para asegurar que los casos siguieron los procedimientos correctos, Bank of America retrasará el proceso para corregir los casos en los estados donde los foreclosure todavía no hayan sido ejecutadas en los 23 estados donde sus cortes tienen jurisdicion sobre foreclosures.” Bank of America no tenia un estimado sobre la cantidad de hogares que van a verse afectados por la demora en el procedimiento. Este anuncio llega dos días luego de que JP Morgan Chase dijo que también suspenderá sus foreclosures para 56,000 hogares luego de enterarse de que sus empleados aprobaban los foreclosures sin leer los documentos.
La semana pasada, Ally Financial, antes GMAC (General Motors), declaro que también suspenderán foreclosures en esos 23 estados. Freddie Mac declaro el Viernes pasado que esta “gravemente preocupado” con los reportes recientes y que las practicas alegadas no conformam con sus normas. “Esperamos proveer instrucciones a nuestros servidores hoy en la tarde que aseguran sus procedimientos de foreclosure conforman con la ley de estado y con los requisitos de Freddie Mac,” declaró en un comunicado a la prensa. “Es esencial asegurar la integridad del procedimiento de foreclosure.”
Monday, July 26, 2010
Egan Dr- Azalea Park Presents Its Newest Beauty
Wow!! I think we have outdone ourselves on this one, friends! The finishing touches are now going on at our latest rehab house in the heart of Orlando, beautiful Azalea Park. Come and check us out:

Egan Dr, Orlando, FL 32822
Seriously. This property reflects luxury with just the sheer appearance of the majestic front columns. The house was beautifully stucco'd and decorated with a radiant beige/brown combination. When we first walked it with one of our top Realtors, Denise Bridge of Trent Realty, we fell in love and put an offer in right from her phone (I know… crazy!). We had only made it through the front door but the house was awesome, it just needed some minor TLC and luxury updating. We chose to go high-end here because the house just has this proud personality that it was fit for a king.
The stunning front columns distinguish this house from all others in the neighborhood. Sixteen-inch tile throughout the 1300 (thirteen hundred) square-foot home add a lot of flavor to its open floor-plan. The kitchen literally shines with new 42-inch cherry wood cabinets and granite countertops. The countertop's stone was very carefully selected so as to naturally combine it with the color that we had chosen for the walls and the cherry wood 42" cabinets. Originally there was no direct access to the back porch from the back living-room. Now there is a welcoming French Door access way outside to the screened-in porch. This week, as we continue to finalize all of the finishes and details, we are also having the landscaping professionally designed and planted by Classic Lawn Care, who are available at (321) 299-4439.
I'm sure there's no need to talk about the location but here it goes: situated near the Goldenrod and SR 408 interchange, the house is literally minutes away from literally everything. The airport, the Waterford Lakes shopping district, SR 417, I-4, SR 408, Semoran, Fashion Square Mall, Downtown Orlando, University of Central Florida and, of course, Publix supermarkets and several gas stations are all within a short 15-minute drive.
The Open House is currently being planned to be held August 21st and 22nd from 11AM to 3PM. All of you reading please stop by and have a look before its gone! Many of you remember that the last two houses sold on the first day on the MLS market! Asking price is $98,000 and we can assist in obtaining a qualifying mortgage. We will see you the weekend of August 21st and 22nd at EGAN DRIVE.
Again the address is: EGAN DRIVE, Orlando 32822
UPDATE:
Gone! This beautiful home sold to a first time homebuyer without being listed on the MLS market! Asking price was $98,000 and this sold in September of 2010 for $104,000. Congrats to our team of Realtors!
Sunday, September 27, 2009
Estoy Haciendo Una Bancarrota… ¿Todavía Necesito El Short Sale?
¿Para qué necesito hacer una venta corta (short sale) si estoy haciendo una bancarrota?
Estuvimos reunidos anoche con profesionales de bienes raíces en una función benéfica aquí en la Florida Central. Junto al grupo de nosotros había un abogado que se dedica a las bancarrotas. Nosotros nos presentamos como equipo anti-foreclosure. Por lo regular, estos son nuestros (ustedes y nosotros) aliados, pero en este caso me choco con una mentalidad que cuando empiezo a investigar, es casi la norma entre estos profesionales.
De una conversación bastante viva pudimos sacar los siguientes puntos:
1. Ellos no les interesa su futuro crédito, pues, no tienen ningún incentivo;
2. Hacer el short sale junto a la bancarrota les cuesta un par de hojas de papel extra y es por esto no quieren hacer el esfuerzo y (mal) aconsejan que no es buena idea;
3. No le ven el punto, y esto se atribuye otra vez a que no tienen un incentivo para importarse del futuro de usted y su familia, sino en el presente;
Según esta conversación con un abogado reconocido en Orlando, no entendió el porqué tratar de salvar algo del crédito si se va a echar todo a perder. Vamos a arropar todo con la bancarrota y todo el mundo feliz.
Incorrecto.
Ejecutando un short sale, aun en bancarrota, es un paso gigante adelante si usted tiene planes de restaurar su crédito y volver a comprar una casa. Al mínimo, podrás obtener otra hipoteca (mortgage) en los 24-meses que regula la corte de la bancarrota, en vez de 7- 10 años.
Punto. Se entiende que si usted está en posición de bancarrota y foreclosure es porque hubo un cambio financiero drástico en su vida. Sin embargo, estos procesos son diseñados para lidiar con las situaciones presente. Se entiende también que con un foreclosure o bancarrota en su crédito usted se puede despedir de un futuro crédito. En esa misma línea, será sumamente difícil el poder comprar una casa nueva por los siguientes 7- 10 años.
Es posible que mientras la casa suya es su hogar, en términos numéricos, la casa no vale lo que usted pago o lo que usted debe. Si se encuentra saltando ciertos “bills” o facturas para pagar otros y jugando con lo poco que le sobra para tratar de salvar su casa, no brinque automáticamente a una bancarrota. Hoy no hay ningún incentivo de un prestamista (banco) hacerle una modificación de préstamo que realmente vale la pena. Es porque el principal de su préstamo no se cambia.
Una pregunta que nosotros le hacemos a nuestros clientes que también están haciendo una bancarrota es la siguiente: Aunque mi crédito esta dañado hoy, queremos yo y mi familia volver a comprar una casa en el futuro? Si la respuesta es “SI” entonces deberá considerar seriamente la idea de hacer el short sale junto a su bancarrota.
Estamos disponibles para aclarar cualquier duda que usted tenga o para contestar cualquier pregunta. Estamos dedicados a servirle a nuestra comunidad.

Sunday, September 20, 2009
Venta Corta y La Modificación De Prestamos En Orlando
¡Evite Foreclosure Hoy!
Usted ha visto los anuncios en la televisión o lo ha escuchado en la radio. “¿Atrasado en sus pagos del hogar? Llámenos.” Una advertencia: no confié en cualquier empresa que usted vea. Pregunte por referencias, investiga sobre esa empresa. BlackDog Properties of Central Florida, junto a nuestro gran equipo, hemos ayudado a más de 300 clientes como usted que se atrasaron en el pago de su hipoteca.
En este mercado, es casi una certitud que su casa debe de lo que vale. Si es un condominio o un town-house, ese valor puede ser tan impactante como en 200% o 300%. Es decir que vale la mitad o más de la mitad de lo que todavía se debe. En las casas, nosotros vimos una propiedad de $1.5 venderse en $349 (a través de nuestro equipo). Los dueños de estas casas no son malas personas pero quizá se enfrentaron una dificultad que no les permitió seguir corriente en su hipoteca.
Ahí es que entramos nosotros, vestidos de azul y rojo con una “S” en el pecho y una capa roja. Usted tiene opciones, pero la decisión de cual opción tomar es la crítica. Es tan fácil como usted puede simplemente no hacer nada y abandonar la casa. O, puede entregarle la casa al banco. Entre otras opciones son restaurar el préstamo pagando todo lo atrasado en un pago o achacarle lo debido al ya inflado principal. Estas son formas de modificar el préstamo. Hablemos ahora del Short Sale, o la venta corta.
En este mercado, es casi una certitud que su casa debe de lo que vale. Si es un condominio o un town-house, ese valor puede ser tan impactante como en 200% o 300%. Es decir que vale la mitad o más de la mitad de lo que todavía se debe. En las casas, nosotros vimos una propiedad de $1.5 venderse en $349 (a través de nuestro equipo). Los dueños de estas casas no son malas personas pero quizá se enfrentaron una dificultad que no les permitió seguir corriente en su hipoteca.

Ahí es que entramos nosotros, vestidos de azul y rojo con una “S” en el pecho y una capa roja. Usted tiene opciones, pero la decisión de cual opción tomar es la crítica. Es tan fácil como usted puede simplemente no hacer nada y abandonar la casa. O, puede entregarle la casa al banco. Entre otras opciones son restaurar el préstamo pagando todo lo atrasado en un pago o achacarle lo debido al ya inflado principal. Estas son formas de modificar el préstamo. Hablemos ahora del Short Sale, o la venta corta.
Lo He Escuchado, Lo He Visto… ¿Que Es Un Short Sale (Venta Corta)?
Para explicarlo sencillamente, no es nada más que el (o los) banco(s) aceptando menos de lo que se debe para satisfacer un préstamo a través de la venta de una casa. Vamos a suponer que usted debe $200,000 en su casa y nosotros le compramos la casa en $150,000. El banco acordó recibir los $150,000 en vez de $200,000 y salir de su cuenta.
¿Porque El Banco Haría Esto?
El banco no se especializa en controlar propiedades. Olvida lo que alguien le comento. Los bancos no quieren su casa. El negocio de ellos es el dinero, no bienes raíces. El proceso del foreclosure es uno sumamente costoso para los bancos. En el estado de la Florida, el banco puede demandarle a usted por los atrasos y por el balance del préstamo. Por eso, ellos contratan servicios legales y estos son los que preparan todos los documentos y se los presentan a la corte en su contra. Después de este proceso legal, el banco entonces toma posesión de la propiedad, ahora contratando los servicios de un Realtor que le maneje la propiedad, que incluye desyerbar la grama, mantener las luces y el agua prendidas y hasta a veces hacerle arreglos. Después de todo ese esfuerzo, el banco como quiera no va a recuperar el balance del préstamo original y ahora incurrió gastos mayores. Es por esto que el banco QUIERE hacer una venta corta (short sale) y salir de la propiedad lo más pronto posible.
¿Y Como Me Afecta?
Lo más obvio es el crédito. Un foreclosure e igual o más devastador a su vida financiera que una bancarrota. Mientras tanto, un short sale es un “hit” leve y temporario. Mientras que la reposesión de un hogar dura afectándole de 7 a 10 años a su crédito, un short sale se puede aliviar de su crédito en tan pronto como 90-dias. ¿Que significa para usted? Esto significa que PUEDE VOLVER A COMPRAR un hogar y aprovechar de este momento histórico. Debe ser mencionado que nunca antes en la historia de los Estados Unidos se ha visto donde los precios de las casas y los intereses de los prestamos estén bajitos a la misma vez, y menos a estos niveles tan bajos.
¿Qué Hacemos Por Usted?
Nosotros le ofrecemos un aliado. Nosotros le ofrecemos alivio de las llamadas de los bancos. Mas allá, le ofrecemos un equipo que lucha por usted y que sabe como solucionar un short sale. Hecho equivocado o sin información, una venta corta puede virarse en su contra de forma de los taxes y crédito. Nosotros peleamos para que los bancos no los ataquen después de la venta en la forma de taxes, que esta en sus derechos de hacer. Confia en nuestro equipo.
¿Por Qué Sigue Mencionando El Equipo?
BlackDog Properties of Central Florida esta compuesto de un equipo sumamente educada en bienes raíces y el mercado. Entre nosotros tenemos a inversionistas de bienes raíces, profesionales del mercadeo, abogados de bancarrotas, expertos de crédito, abogados de impuestos (taxes), abogados de foreclosure defense, realtors, bancos, expertos de hipotecas y mortgage brokers, entre otros.
Usted no está solo en este proceso y esto no debe ser un proceso de alto stress.
Dedicados a servirle a nuestra comunidad como de verdad merece ser servida. Agarra nuestra mano hoy, y vengase con nosotros.
Thursday, August 6, 2009
Deficiency Judgments and Short Sale?
We at BlackDog Properties of Central Florida have saved and sold preforeclosures in Ocoee, preforeclosures in Deltona and preforeclosures in Orlando and Wedgefield. We have created an investor friendly team that has sold many investment properties via a short sale. Both seasoned real estate investors and your typical homeowner face a huge financial detail in a short sale that cannot be overlooked… a deficiency judgment.
In simple terms, when a lender accepts a short sale, the amount of debt forgiven becomes a taxable income. This means that if a homeowner owes $200,000 on a house and the lender accepts $130,000, the homeowner is responsible for paying taxes on the differences, which in this example is $70,000. Lenders in Florida seek this deficiency judgment because our laws allow them.
Regardless of short sale or foreclosure, the homeowner is on the hook for a deficiency judgment. Period. Multiply these by however many homes you may have and we’re talking serious cheese! Now do you see the importance of putting your trust in a true professional? The laws allow for a lender to seek legal action to recover any losses on a foreclosure. This means whether a short sale or foreclosure, they want to hit you up with a lawsuit for the difference on their loss. If the lender wins, they can attack your assets, income, credit and peace of mind until you pay this amount.
How can a professional help me?
OK. Don’t do anything and you get foreclosed on. Now you have no other recourse than to pay or claim the income via a 1099. However, you have another alternative. Call us today and we will take care of the short sale, save your credit and duke it out with the lender to control your destiny. Would you rather us (you and our team) have control of this important matter or leave it to the foreclosure gods?
Our expert negotiators will fight for you. Our connections within the lenders allow us to use contingencies and negotiation tactics that can sway them to wave any form of defiency. Most of the time they do agree, however, sometimes they say “no". While ultimately it will be up to the lender for rules of acceptance, our negotiators are trained to fight for YOUR interests.
Please note that we are not lawyers nor do we claim to be law experts. These are our interpretations. You should consult your attorney for a legal advice. Our many thanks to Cory Boatright and Charles Stigger for their input on this subject.
Saturday, July 18, 2009
Featured Properties
Click below on this month's featured properties:
You will find one in a different area of Orlando for your liking. If you prefer the serenity that is Wedgefield, check out our Bancroft property. If you are into the West of Orlando, check out our Laurel Ridge property. And you like the atmosphere of Deltona, check out Wood Ct. You can't go wrong with us.
135 Laurel Ridge Ave, Ocoee, Florida 34761 This is an very friendly 3/2 in Ocoee that is ready for it's new owners! It is situated in a very quiet neighborhood with a historic grassy plains just over the fence in the rear... meaning no neighbors!! Laminate flooring and an updated kitchen highlight this house in Ocoee.
You will find one in a different area of Orlando for your liking. If you prefer the serenity that is Wedgefield, check out our Bancroft property. If you are into the West of Orlando, check out our Laurel Ridge property. And you like the atmosphere of Deltona, check out Wood Ct. You can't go wrong with us.
135 Laurel Ridge Ave, Ocoee, Florida 34761
This is an very friendly 3/2 in Ocoee that is ready for it's new owners! It is situated in a very quiet neighborhood with a historic grassy plains just over the fence in the rear... meaning no neighbors!! Laminate flooring and an updated kitchen highlight this house in Ocoee.5116 Bancroft Blvd, Orlando, Florida 32833
2242 Wood Ct, Deltona, Florida 32738: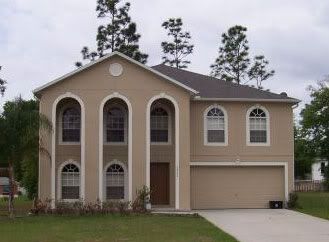
Call us today!!
BlackDog Properties of Central Florida
(407) 610-9975 Office Phone
EMAIL mailto:blackdogproperties@gmail.com%20EMAIL
Website http://www.blackdogpropertiesfl.com/
Fax (800) 364-8905
Subscribe to:
Posts (Atom)


